Aplikasi Tring Pegadaian, Solusi Digital untuk Mengelola Tabungan Emas dan Keuangan
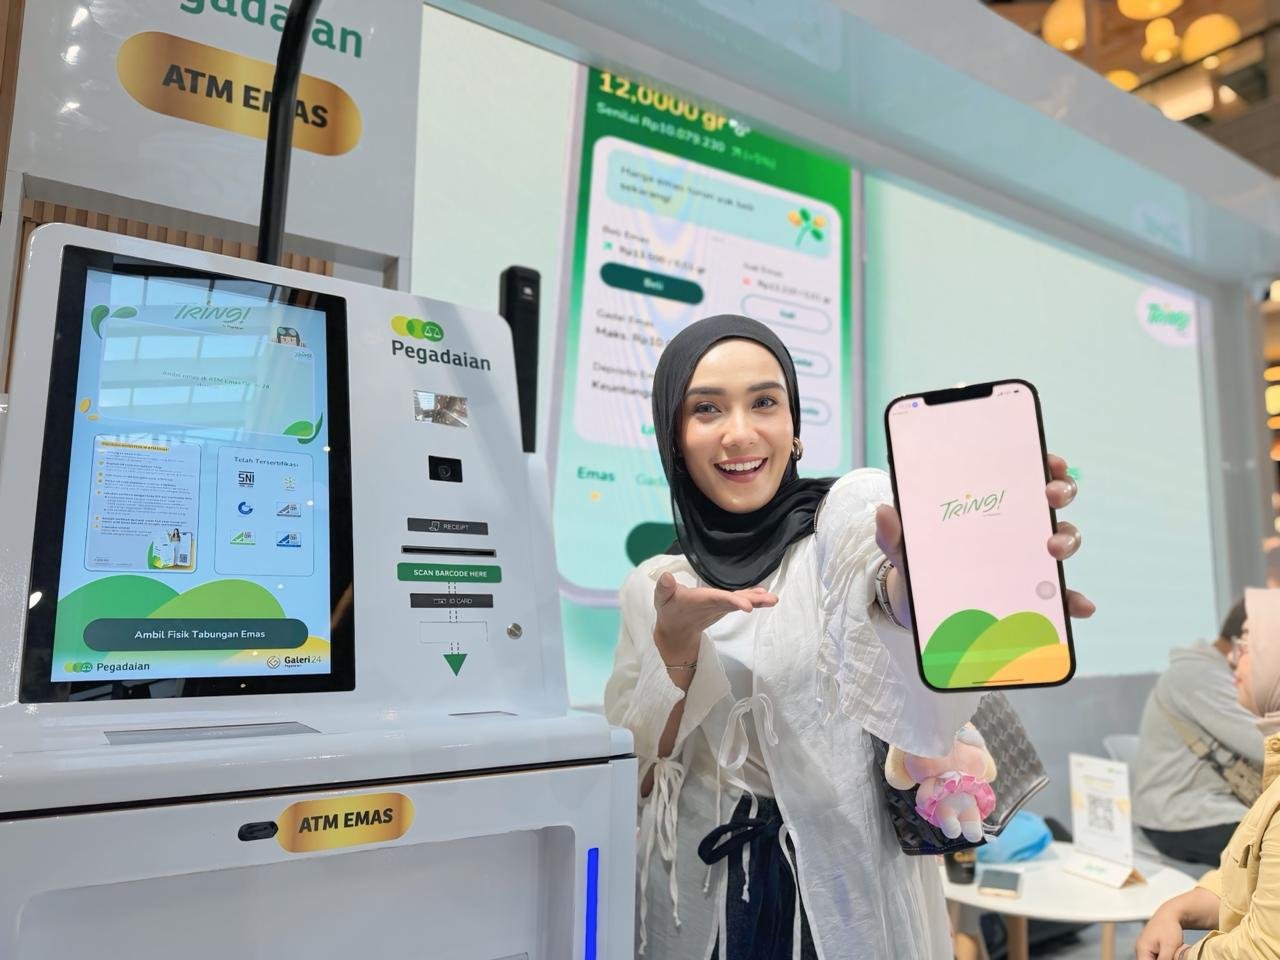
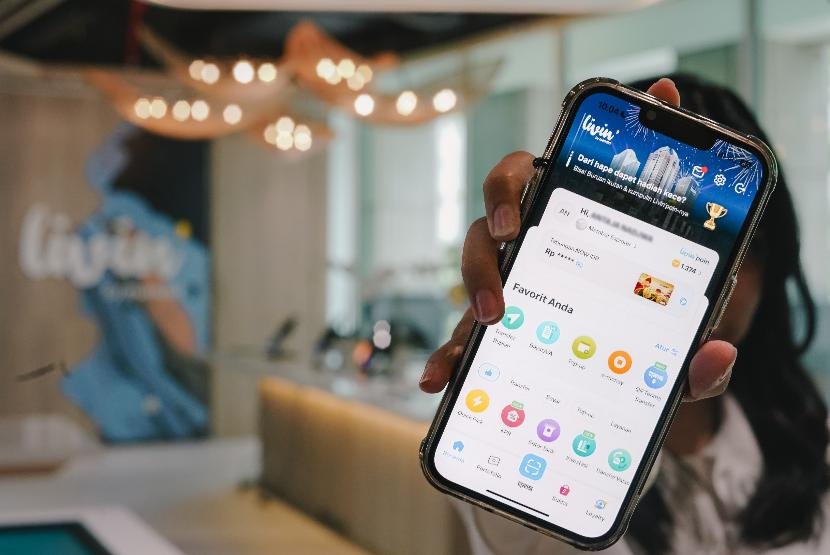
Pelitadigital.id – Perkembangan layanan keuangan digital mengubah cara masyarakat menyimpan uang, melakukan transaksi, dan merencanakan investasi. Berbagai aktivitas yang sebelumnya mengharuskan nasabah datang ke kantor layanan kini semakin mudah dilakukan melalui perangkat ponsel. Salah satu layanan yang mendukung perubahan tersebut adalah aplikasi Tring dari Pegadaian.
Aplikasi Tring dirancang untuk memudahkan pengguna mengakses berbagai layanan keuangan dalam satu platform. Melalui layanan digital, masyarakat dapat mempelajari produk investasi emas, memantau perubahan harga, serta mencari informasi mengenai produk simpanan dan pembiayaan yang tersedia.
Kehadiran aplikasi keuangan semacam ini memberikan kemudahan bagi masyarakat yang ingin mengelola aset secara lebih praktis. Meski demikian, kemudahan bertransaksi tetap perlu diimbangi dengan pemahaman mengenai biaya, risiko investasi, dan ketentuan setiap produk.
Mengenal Aplikasi Tring dan Manfaatnya bagi Pengguna
Aplikasi Tring merupakan platform digital yang berkaitan dengan layanan Pegadaian. Kehadirannya memberikan alternatif bagi masyarakat untuk mengakses informasi serta melakukan aktivitas keuangan tanpa harus selalu mendatangi kantor cabang.
Bagi pengguna yang memiliki kesibukan sehari-hari, layanan digital dapat membantu menghemat waktu. Informasi produk juga bisa dipelajari terlebih dahulu melalui aplikasi sehingga pengguna memiliki kesempatan untuk mempertimbangkan pilihan sebelum melakukan transaksi.
1. Menabung Emas Secara Bertahap Sesuai Kemampuan
Emas menjadi salah satu instrumen yang dipertimbangkan masyarakat untuk menyimpan nilai kekayaan dalam jangka panjang. Akan tetapi, membeli emas dalam jumlah besar sekaligus tidak selalu sesuai dengan kondisi keuangan setiap orang.
Melalui layanan tabungan emas yang tersedia sesuai ketentuan produk, masyarakat dapat mempertimbangkan pembelian emas secara bertahap. Cara ini memungkinkan pengguna menyesuaikan jumlah pembelian dengan kemampuan keuangan tanpa harus menunggu memiliki dana besar.
Sebagai contoh, seseorang yang ingin membangun tabungan untuk kebutuhan beberapa tahun mendatang dapat menyisihkan sebagian pendapatan secara rutin. Dana tersebut kemudian dialokasikan untuk membeli emas sesuai harga dan ketentuan yang berlaku.
Meski terlihat praktis, pengguna tetap perlu memperhatikan harga beli, harga jual kembali, biaya administrasi, serta ketentuan pencairan saldo. Selisih antara harga pembelian dan harga penjualan kembali dapat memengaruhi hasil investasi.
Karena itu, tabungan emas sebaiknya diposisikan sebagai bagian dari perencanaan keuangan, bukan sebagai jalan untuk memperoleh keuntungan secara instan.
2. Memantau Harga Emas Sebelum Melakukan Transaksi
Harga emas dapat berubah mengikuti kondisi pasar, nilai tukar, permintaan, dan berbagai faktor ekonomi lainnya. Perubahan tersebut membuat pemantauan harga menjadi salah satu langkah penting sebelum membeli atau menjual emas.
Fitur informasi harga pada aplikasi keuangan dapat membantu pengguna mengetahui perkembangan nilai emas yang ditawarkan. Informasi ini bisa menjadi bahan pertimbangan ketika menentukan waktu transaksi.
Namun, harga yang ditampilkan perlu dipahami sesuai jenis transaksi. Harga beli emas oleh pengguna dapat berbeda dari harga jual kembali yang diterima ketika pengguna menjual emasnya.
Oleh sebab itu, jangan hanya berpatokan pada kenaikan harga yang terlihat. Perhitungkan pula biaya transaksi dan selisih harga beli-jual agar keputusan yang diambil lebih realistis.
Bagi investor pemula, kebiasaan memantau harga juga dapat menjadi sarana belajar memahami pergerakan pasar. Dengan begitu, keputusan investasi tidak semata-mata didasarkan pada tren atau ajakan orang lain.
3. Menggunakan Tabungan Emas untuk Tujuan Keuangan Jangka Panjang
Salah satu tantangan dalam mengelola keuangan adalah menjaga konsistensi menabung. Sebagian orang kesulitan menyisihkan uang karena dana yang tersedia mudah digunakan untuk kebutuhan konsumtif.
Menentukan tujuan yang jelas dapat membantu mengatasi persoalan tersebut. Tabungan emas, misalnya, bisa dipertimbangkan untuk mendukung rencana keuangan jangka menengah atau panjang, seperti menyiapkan biaya pendidikan dan kebutuhan keluarga di masa mendatang.
Sebelum memulai, pengguna perlu menentukan target, jangka waktu, serta jumlah dana yang mampu dialokasikan secara rutin. Perencanaan tersebut membantu menjaga agar aktivitas investasi tidak mengganggu kebutuhan pokok maupun pembayaran kewajiban bulanan.
4. Memahami Produk Simpanan dan Pembiayaan Sebelum Memilih
Selain layanan yang berkaitan dengan emas, aplikasi keuangan dapat membantu pengguna memperoleh informasi mengenai produk simpanan dan pembiayaan yang tersedia.
Informasi tersebut penting karena setiap produk mempunyai ketentuan berbeda. Sebelum memilih layanan pembiayaan, misalnya, pengguna perlu mengetahui jumlah dana yang diterima, tenor pembayaran, biaya administrasi, bunga atau biaya sewa modal jika berlaku, serta total kewajiban yang harus dilunasi.
Perhitungan kemampuan membayar juga tidak kalah penting. Cicilan yang terlihat ringan belum tentu sesuai dengan kondisi keuangan apabila terdapat banyak kewajiban lain setiap bulan.
Untuk produk simpanan atau investasi, pengguna perlu mempelajari persyaratan pembukaan rekening, biaya layanan, ketentuan penarikan dana, dan risiko yang mungkin timbul.
Informasi yang transparan membantu konsumen membandingkan pilihan secara lebih objektif. Jika terdapat ketentuan yang belum dipahami, sebaiknya pengguna meminta penjelasan melalui saluran layanan resmi sebelum menyetujui transaksi.
Literasi Keuangan Menjadi Kunci Memanfaatkan Layanan Digital
Kemajuan teknologi membuat layanan keuangan semakin mudah dijangkau. Namun, kemudahan akses tidak otomatis membuat setiap keputusan keuangan menjadi tepat.
Literasi keuangan tetap dibutuhkan agar masyarakat mampu memahami manfaat, biaya, dan risiko dari produk yang digunakan. Pengetahuan tersebut membantu konsumen membedakan kebutuhan dengan keinginan, menyusun anggaran, serta menentukan instrumen keuangan berdasarkan tujuan pribadi.
Program edukasi yang melibatkan lembaga keuangan dan regulator, termasuk Otoritas Jasa Keuangan (OJK), dapat berperan dalam meningkatkan pemahaman masyarakat mengenai pengelolaan aset dan perlindungan konsumen.
Masyarakat juga perlu berhati-hati terhadap tawaran investasi yang menjanjikan keuntungan tinggi tanpa risiko. Janji keuntungan yang tidak masuk akal, permintaan transfer ke rekening pribadi, serta tekanan untuk segera menyetor dana patut diwaspadai.
Sebelum menggunakan suatu layanan, periksa identitas penyedia, status legalitas produk jika relevan, dan informasi yang disampaikan melalui kanal resmi. Jangan mudah memberikan data pribadi atau kode autentikasi kepada pihak lain yang mengaku sebagai petugas layanan keuangan.
Baca juga: